Domain werbetarif.de kaufen?
Wir ziehen mit dem Projekt
werbetarif.de um.
Sind Sie am Kauf der Domain
werbetarif.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain werbetarif.de kaufen?
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Was sind Leistungen nach 13b UStG?
Leistungen nach 13b UStG sind Umsätze, die von ausländischen Unternehmern erbracht werden, die in Deutschland nicht ansässig sind. Diese Leistungen unterliegen der sogenannten Reverse-Charge-Regelung, bei der der Leistungsempfänger die Umsatzsteuer selbst abführen muss. Typische Beispiele für Leistungen nach 13b UStG sind Bauleistungen, bestimmte Dienstleistungen im Bereich des Anlagenbaus oder der Gebäudereinigung. Es ist wichtig, die Vorschriften des 13b UStG genau zu beachten, um mögliche Steuerfallen zu vermeiden und die korrekte Abführung der Umsatzsteuer sicherzustellen. **
Ähnliche Suchbegriffe für UStG Umsatzsteuergesetz
Top-Angebote
Produkte zum Begriff UStG Umsatzsteuergesetz:
-
Bluetti 'B300K2'(0% MwSt §12 III UstG)Ladestrom : 60A max Entladestrom : 70A max Erweiterungsports : 2× (58,4V⎓90A) Schnellladung : 80% in 45 Min. (mit AC300/500) Abmessungen : 525 × 327 × 209 mm Gewicht : 29,5 kg Ladetemperatur : 0°C bis 40°C Entladetemperatur : -20°C bis 40°C887,53 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
FoxESS 'CS2800'(0% MwSt §12 III UstG)2,76 kWh zusätzliche Speicherkapazität pro Modul Hochvolt-Batteriemodul für Fox ESS ECS2800 Systeme LiFePO4-Zelltechnologie für hohe Sicherheit und lange Lebensdauer 90 % Entladetiefe für hohe nutzbare Speicherkapazität Mindestens 6000 Ladezyklen CAN-Kommunikation für Systemintegration Rundlaufwirkungsgrad über 95 % IP65 Schutzart für flexible Installation Modular skalierbar im ECS2800-System Einfache Plug-&-Play-Systemerweiterung Geeignet zur Erweiterung bestehender Fox ESS Hochvolt-Speicher445,00 €*Versand: 29,90 €Sichere Weiterleitung zum Anbieter
-
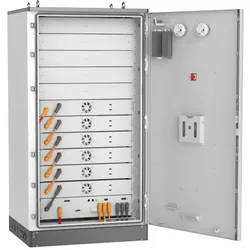
GoodWe 'BAT60'(0% MwSt §12 III UstG)Nutzbare Batteriekapazität: 60 kWh Anzahl der Batteriemodule: 6 mit jeweils 10,24 kWh Nennspannung: 307,2 V Max. Lade-/ Entladestrom: 180/220 A Kommunikation: CAN Schutzklasse: IP55, C4 Standard, optional C5-M Zertifikate: IEC62619 / IEC63056 / IEC60730 / IEC62477 / VDE2510 / ISO13849 IEC62040 / N140 / EU 2023 / 1542 / UN38.316334,50 €*Versand: 249,90 €Sichere Weiterleitung zum Anbieter
-
Pylontech 'UP2500'(0% MwSt §12 III UstG)UP2500 SKU: AKPLX124100BXA2U Technische Daten: Kapazität: 2,8 kWh Nennspannung: 24V Batterietechnologie: Lithium-Eisenphosphat (LiFePO4) Maximale Entladetiefe (DoD): 90 % Zyklenlebensdauer: >6000 Zyklen Wirkungsgrad: >95 % Maximale Lade-/Entladeleistung: 50A Betriebstemperaturbereich: -10 °C bis +50 °C Abmessungen (L x B x H): ca. 442 x 390 x 89 mm Gewicht: ca. 23 kg Kommunikation: RS485, CAN Zertifizierungen: CE, UN38.3, TÜV, IEC62619 Lieferumfang: 1x Pylontech UP2500 Lithium-Ionen-Batterie mit 24V und 2,8 kWh Kapazität 1x Benutzerhandbuch 1x Kommunikationskabel für die Integration in bestehende Systeme 1x Montagematerial (falls benötigt)722,20 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter



-
Welche Leistungen fallen unter 13b UStG?
Unter § 13b UStG fallen Leistungen, die von einem in einem Drittland ansässigen Unternehmer an einen inländischen Unternehmer erbracht werden. Diese Leistungen sind von der Umsatzsteuer befreit, sofern der inländische Unternehmer die Umsatzsteuer selbst schuldet (sogenannte Reverse-Charge-Regelung). Typische Leistungen, die unter § 13b UStG fallen, sind beispielsweise Bauleistungen, bestimmte Dienstleistungen im Bereich der Telekommunikation, Rundfunk- und Fernsehdienstleistungen sowie bestimmte elektronische Dienstleistungen. Es ist wichtig, die genauen Voraussetzungen und Regelungen des § 13b UStG im Einzelfall zu prüfen, um sicherzustellen, dass die entsprechenden Leistungen korrekt behandelt werden. **
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten?
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten? **
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Top-Angebote
Produkte zum Begriff UStG Umsatzsteuergesetz:
-
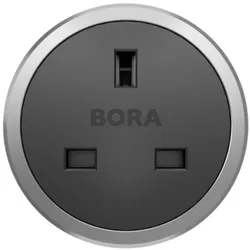
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
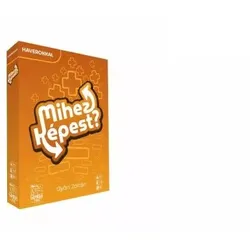
Im Vergleich wozu? Mit Kumpels„Mihez képest? Haverokkal” ist ein rasantes, ungarischsprachiges Partyspiel für Erwachsene, bei dem die Spieler zu derselben Aufgabe immer extremere oder bewusst zurückhaltendere Lösungen finden sollen. Perfekt geeignet für gemütliche Runden mit Freunden, Hauspartys oder lockere Spieleabende. Im Mittelpunkt stehen kreatives Denken, Humor und gemeinsames Lachen. Produkteigenschaften: Marke: Gémklub Produktkategorie: Gesellschaftsspiel, Partyspiel Empfohlenes Alter: ab 8 Jahren Hauptfunktion: kreative Aufgaben in der Runde steigern oder abschwächen Geförderte Fähigkeiten: Kreativität, Kommunikation, Assoziationsvermögen Sicherheitshinweis: Nicht empfohlen für Kinder unter 8 Jahren Weitere wichtige Merkmale: ungarische Ausgabe, Spiel von Zoltán Győri, Teil der „Mihez képest?”-Reihe, Edition „Haverokkal” Im Gesellschaftsspiel „Mihez képest? Haverokkal” versuchen die Spieler, ein und dieselbe Situation immer weiter „hochzufahren” oder bewusst „runterzubremsen“: Wer schafft es am einfallsreichsten, die Aufgabe völlig zu überdrehen – oder sie bis ins Extrem herunterzuschrauben? Die Aufgaben starten bei Alltagssituationen, etwa beim Bieröffnen oder beim Ausdenken eines Podcast-Titels. Wie wild der Abend dann wirklich wird, entscheidet allein die Fantasie der Runde. So ist jede Partie anders und passt sich den Mitspielern an. Die Regeln sind leicht zu lernen und in wenigen Minuten erklärt, dadurch ist das Spiel ideal für spontanen Einsatz auf Treffen mit Freunden. Die Spieler reagieren reihum auf die gezogenen Karten und versuchen – im Vergleich zu den Ideen der anderen – mit noch besseren, lustigeren oder überraschenderen Einfällen zu kommen. Im Vordergrund stehen das Gespräch und das gemeinsame Erzählen von Geschichten, nicht komplizierte Wertungen. „Mihez képest? Haverokkal” setzt stark auf Fantasie und Improvisation und trainiert nebenbei Kommunikation und Situationsgefühl. Das Besondere: Zum gleichen Ausgangspunkt werden sowohl „Steigerungen“ als auch „Abschwächungen“ gefragt, sodass Raum ist für hemmungslosen Humor ebenso wie für feinere, nuanciertere Ideen. Durch das handliche Format passt das Spiel problemlos in jede Tasche und ist damit ideal für Reisen, den Urlaub oder Wochenendpartys. Für wen ist das Spiel geeignet? Das Partyspiel „Mihez képest? Haverokkal” richtet sich an Spieler ab etwa 8 Jahren, die gerne gemeinsam lachen, Improvisation mögen und Spaß an kommunikativen, erzählerischen Gesellschaftsspielen haben. Es funktioniert besonders gut in Freundesrunden, bei Familienabenden mit älteren Kindern sowie bei allen, die auf Festivals oder Spieleabende gerne ein kompaktes Spiel dabeihaben. Es benötigt weder zusätzliche Geräte noch Batterien und kann daher jederzeit und fast überall gespielt werden. Auch als Geschenk ist es ideal – zum Geburtstag, Namenstag oder zu Weihnachten – für alle, die moderne, lockere Partyspiele schätzen. Verpackungsgröße: 9,7 x 2,3 x 13,7 cm10,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'B300K2'(0% MwSt §12 III UstG)Ladestrom : 60A max Entladestrom : 70A max Erweiterungsports : 2× (58,4V⎓90A) Schnellladung : 80% in 45 Min. (mit AC300/500) Abmessungen : 525 × 327 × 209 mm Gewicht : 29,5 kg Ladetemperatur : 0°C bis 40°C Entladetemperatur : -20°C bis 40°C887,53 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
FoxESS 'CS2800'(0% MwSt §12 III UstG)2,76 kWh zusätzliche Speicherkapazität pro Modul Hochvolt-Batteriemodul für Fox ESS ECS2800 Systeme LiFePO4-Zelltechnologie für hohe Sicherheit und lange Lebensdauer 90 % Entladetiefe für hohe nutzbare Speicherkapazität Mindestens 6000 Ladezyklen CAN-Kommunikation für Systemintegration Rundlaufwirkungsgrad über 95 % IP65 Schutzart für flexible Installation Modular skalierbar im ECS2800-System Einfache Plug-&-Play-Systemerweiterung Geeignet zur Erweiterung bestehender Fox ESS Hochvolt-Speicher445,00 €*Versand: 29,90 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was sind Leistungen nach 13b UStG?
Leistungen nach 13b UStG sind Umsätze, die von ausländischen Unternehmern erbracht werden, die in Deutschland nicht ansässig sind. Diese Leistungen unterliegen der sogenannten Reverse-Charge-Regelung, bei der der Leistungsempfänger die Umsatzsteuer selbst abführen muss. Typische Beispiele für Leistungen nach 13b UStG sind Bauleistungen, bestimmte Dienstleistungen im Bereich des Anlagenbaus oder der Gebäudereinigung. Es ist wichtig, die Vorschriften des 13b UStG genau zu beachten, um mögliche Steuerfallen zu vermeiden und die korrekte Abführung der Umsatzsteuer sicherzustellen. **
-
Welche Leistungen fallen unter 13b UStG?
Unter § 13b UStG fallen Leistungen, die von einem in einem Drittland ansässigen Unternehmer an einen inländischen Unternehmer erbracht werden. Diese Leistungen sind von der Umsatzsteuer befreit, sofern der inländische Unternehmer die Umsatzsteuer selbst schuldet (sogenannte Reverse-Charge-Regelung). Typische Leistungen, die unter § 13b UStG fallen, sind beispielsweise Bauleistungen, bestimmte Dienstleistungen im Bereich der Telekommunikation, Rundfunk- und Fernsehdienstleistungen sowie bestimmte elektronische Dienstleistungen. Es ist wichtig, die genauen Voraussetzungen und Regelungen des § 13b UStG im Einzelfall zu prüfen, um sicherzustellen, dass die entsprechenden Leistungen korrekt behandelt werden. **
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ähnliche Suchbegriffe für UStG Umsatzsteuergesetz
-
GoodWe 'BAT60'(0% MwSt §12 III UstG)Nutzbare Batteriekapazität: 60 kWh Anzahl der Batteriemodule: 6 mit jeweils 10,24 kWh Nennspannung: 307,2 V Max. Lade-/ Entladestrom: 180/220 A Kommunikation: CAN Schutzklasse: IP55, C4 Standard, optional C5-M Zertifikate: IEC62619 / IEC63056 / IEC60730 / IEC62477 / VDE2510 / ISO13849 IEC62040 / N140 / EU 2023 / 1542 / UN38.316334,50 €*Versand: 249,90 €Sichere Weiterleitung zum Anbieter
-
Pylontech 'UP2500'(0% MwSt §12 III UstG)UP2500 SKU: AKPLX124100BXA2U Technische Daten: Kapazität: 2,8 kWh Nennspannung: 24V Batterietechnologie: Lithium-Eisenphosphat (LiFePO4) Maximale Entladetiefe (DoD): 90 % Zyklenlebensdauer: >6000 Zyklen Wirkungsgrad: >95 % Maximale Lade-/Entladeleistung: 50A Betriebstemperaturbereich: -10 °C bis +50 °C Abmessungen (L x B x H): ca. 442 x 390 x 89 mm Gewicht: ca. 23 kg Kommunikation: RS485, CAN Zertifizierungen: CE, UN38.3, TÜV, IEC62619 Lieferumfang: 1x Pylontech UP2500 Lithium-Ionen-Batterie mit 24V und 2,8 kWh Kapazität 1x Benutzerhandbuch 1x Kommunikationskabel für die Integration in bestehende Systeme 1x Montagematerial (falls benötigt)722,20 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'B4810'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: B4810 Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Nennspannung: 51,2 V Kapazität: 100 Ah Energieinhalt: 5,12 kWh Batteriemanagementsystem (BMS): integriert Erweiterbares Speichersystem Hohe Zyklenfestigkeit Einsatzbereich: Photovoltaik-, Speicher- und Backup-Systeme Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Überstrom, Übertemperatur Montage: stationäre Installation1385,50 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten?
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten? **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.